أبرز النقاط
- بيعت في مدينة أبوظبي في الربع الثالث 2026 نحو 5,900 وحدة سكنية، بانخفاض 7.5% عن العام السابق، بقيمة 26.4 مليار درهم، بزيادة 39.2%.
- تراجعت صفقات الشقق 31.1% مع إطلاق أبراج أقل، وارتفعت صفقات الفلل والتاون هاوس 89.4% بفضل إطلاق مشاريع جديدة على الخارطة.
- استحوذت جزيرة الريم وجزيرة ياس على 60.6% من مبيعات الشقق، والحديريات على 45.5% من مبيعات الفلل.
- تواصل الأسعار الارتفاع ولكن بوتيرة أبطأ: الشقق +11% والفلل +8.9%؛ والإيجارات +3.5% و+1.8% في ظل تجميد الإيجارات.
- من المقرر تسليم نحو 14,600 وحدة في 2027 و24,200 وحدة في 2028، لكن معدلات التسليم السابقة تشير إلى أن جزءًا منها سيتأخر.
أنهت مدينة أبوظبي الربع الثالث من 2026 بعدد أقل من المبيعات السكنية وبقيمة أعلى للصفقات. فقد بيعت نحو 5,900 وحدة سكنية بين يوليو وسبتمبر، بانخفاض 7.5% عن الفترة نفسها من العام الماضي، في حين ارتفعت قيمة هذه المبيعات 39.2% إلى 26.4 مليار درهم (نحو 7.2 مليار دولار). لم يغادر المشترون السوق، بل انتقلوا إلى مساكن أكبر وأغلى، معظمها فلل وتاون هاوس على الخارطة.
نعرض أدناه ما تقوله أرقام الربع عن المبيعات والأسعار والإيجارات والمعروض الجديد، وما تعنيه لك إن كنت تشتري أو تبيع أو تستأجر في العاصمة. ويمكنك تنزيل التقرير الكامل بكل رسومه البيانية مجانًا في نهاية المقال.
الربع في رقمين
- 5,900مبيعات الوحدات السكنية في مدينة أبوظبي، −7.5% على أساس سنويالربع الثالث 2026 · Cavendish Maxwell، Quanta
- 26.4مليار درهمقيمة المبيعات السكنية، +39.2% على أساس سنويالربع الثالث 2026 · Cavendish Maxwell، Quanta
تراجعت أحجام المبيعات للربع الثالث على التوالي، من 8,300 صفقة في نهاية 2025 إلى 5,900 صفقة الآن. وتراجعت القيمة أيضًا مقارنة بالربع الأول القياسي من 2026 (38 مليار درهم)، لكنها لا تزال أعلى من الأرباع الثلاثة الأولى من 2025. وصفقات أقل بمبالغ أكبر تعني أن متوسط قيمة الصفقة ارتفع: فقد تغيّر مزيج ما يُشترى.
بدّل الرسم البياني بين جميع الصفقات والشقق والفلل والقيمة لترى مصدر التغيير. مرّر المؤشر فوق أي عمود أو المسه لترى التوزيع بين الوحدات على الخارطة والجاهزة.
- 3.6 ألف2.5 ألف1.1 ألف12.2 مليارQ1 25Q1 25على الخارطة 2.3 ألف · جاهز 1.3 ألفQ1 25على الخارطة 1.6 ألف · جاهز 0.8 ألفQ1 25على الخارطة 0.7 ألف · جاهز 0.4 ألفQ1 25على الخارطة 9 مليار · جاهز 3.3 مليار
- 3.9 ألف2.7 ألف1.1 ألف11.6 مليارQ2 25Q2 25على الخارطة 2.3 ألف · جاهز 1.6 ألفQ2 25على الخارطة 1.6 ألف · جاهز 1.2 ألفQ2 25على الخارطة 0.7 ألف · جاهز 0.5 ألفQ2 25على الخارطة 7.7 مليار · جاهز 3.9 مليار
- 6.3 ألف5.1 ألف1.3 ألف19 مليارQ3 25Q3 25على الخارطة 4.5 ألف · جاهز 1.8 ألفQ3 25على الخارطة 3.7 ألف · جاهز 1.4 ألفQ3 25على الخارطة 0.8 ألف · جاهز 0.5 ألفQ3 25على الخارطة 14.7 مليار · جاهز 4.3 مليار
- 8.3 ألف4.6 ألف3.8 ألف27.9 مليارQ4 25Q4 25على الخارطة 6.6 ألف · جاهز 1.7 ألفQ4 25على الخارطة 3.3 ألف · جاهز 1.3 ألفQ4 25على الخارطة 3.4 ألف · جاهز 0.4 ألفQ4 25على الخارطة 23.2 مليار · جاهز 4.6 مليار
- 8.1 ألف5.7 ألف2.4 ألف38 مليارQ1 26Q1 26على الخارطة 6.6 ألف · جاهز 1.5 ألفQ1 26على الخارطة 4.6 ألف · جاهز 1.1 ألفQ1 26على الخارطة 2 ألف · جاهز 0.4 ألفQ1 26على الخارطة 33.9 مليار · جاهز 4.1 مليار
- 7.3 ألف5.7 ألف1.7 ألف29.6 مليارQ2 26Q2 26على الخارطة 6.1 ألف · جاهز 1.2 ألفQ2 26على الخارطة 4.9 ألف · جاهز 0.8 ألفQ2 26على الخارطة 1.3 ألف · جاهز 0.4 ألفQ2 26على الخارطة 26.2 مليار · جاهز 3.4 مليار
- 5.9 ألف3.5 ألف2.4 ألف26.4 مليارQ3 26Q3 26على الخارطة 4.7 ألف · جاهز 1.2 ألفQ3 26على الخارطة 2.7 ألف · جاهز 0.8 ألفQ3 26على الخارطة 2 ألف · جاهز 0.4 ألفQ3 26على الخارطة 23.3 مليار · جاهز 3.1 مليار
Cavendish Maxwell، Quanta. آلاف الصفقات؛ القيمة بمليارات الدراهم
لا تزال المبيعات على الخارطة تحمل السوق: نحو 4,700 من أصل 5,900 صفقة، و23.3 مليار درهم من أصل 26.4 مليار درهم. غير أن نموها تباطأ من 185% و175% على أساس سنوي في الربعين الأولين إلى 4% في الربع الثالث، مع انحسار أثر تأخر تسجيل المشاريع التي أُطلقت في 2025. وبقيت مبيعات الوحدات الجاهزة قرب 1,200 صفقة، بانخفاض 35.3% عن العام الماضي.
سوق بسرعتين: الشقق تتراجع والفلل ترتفع
يخفي الرقم الإجمالي اتجاهين متعاكسين. فقد انخفضت صفقات الشقق 31.1% على أساس سنوي إلى نحو 3,500 صفقة، مع تراجع الوحدات على الخارطة (نحو 2,700) والجاهزة (نحو 800) معًا. ووفقًا للمصدر، فإن السبب الرئيسي هو إطلاق عدد أقل من مشاريع الشقق في 2026 مقارنة بعام 2025، لا تراجع اهتمام المشترين.
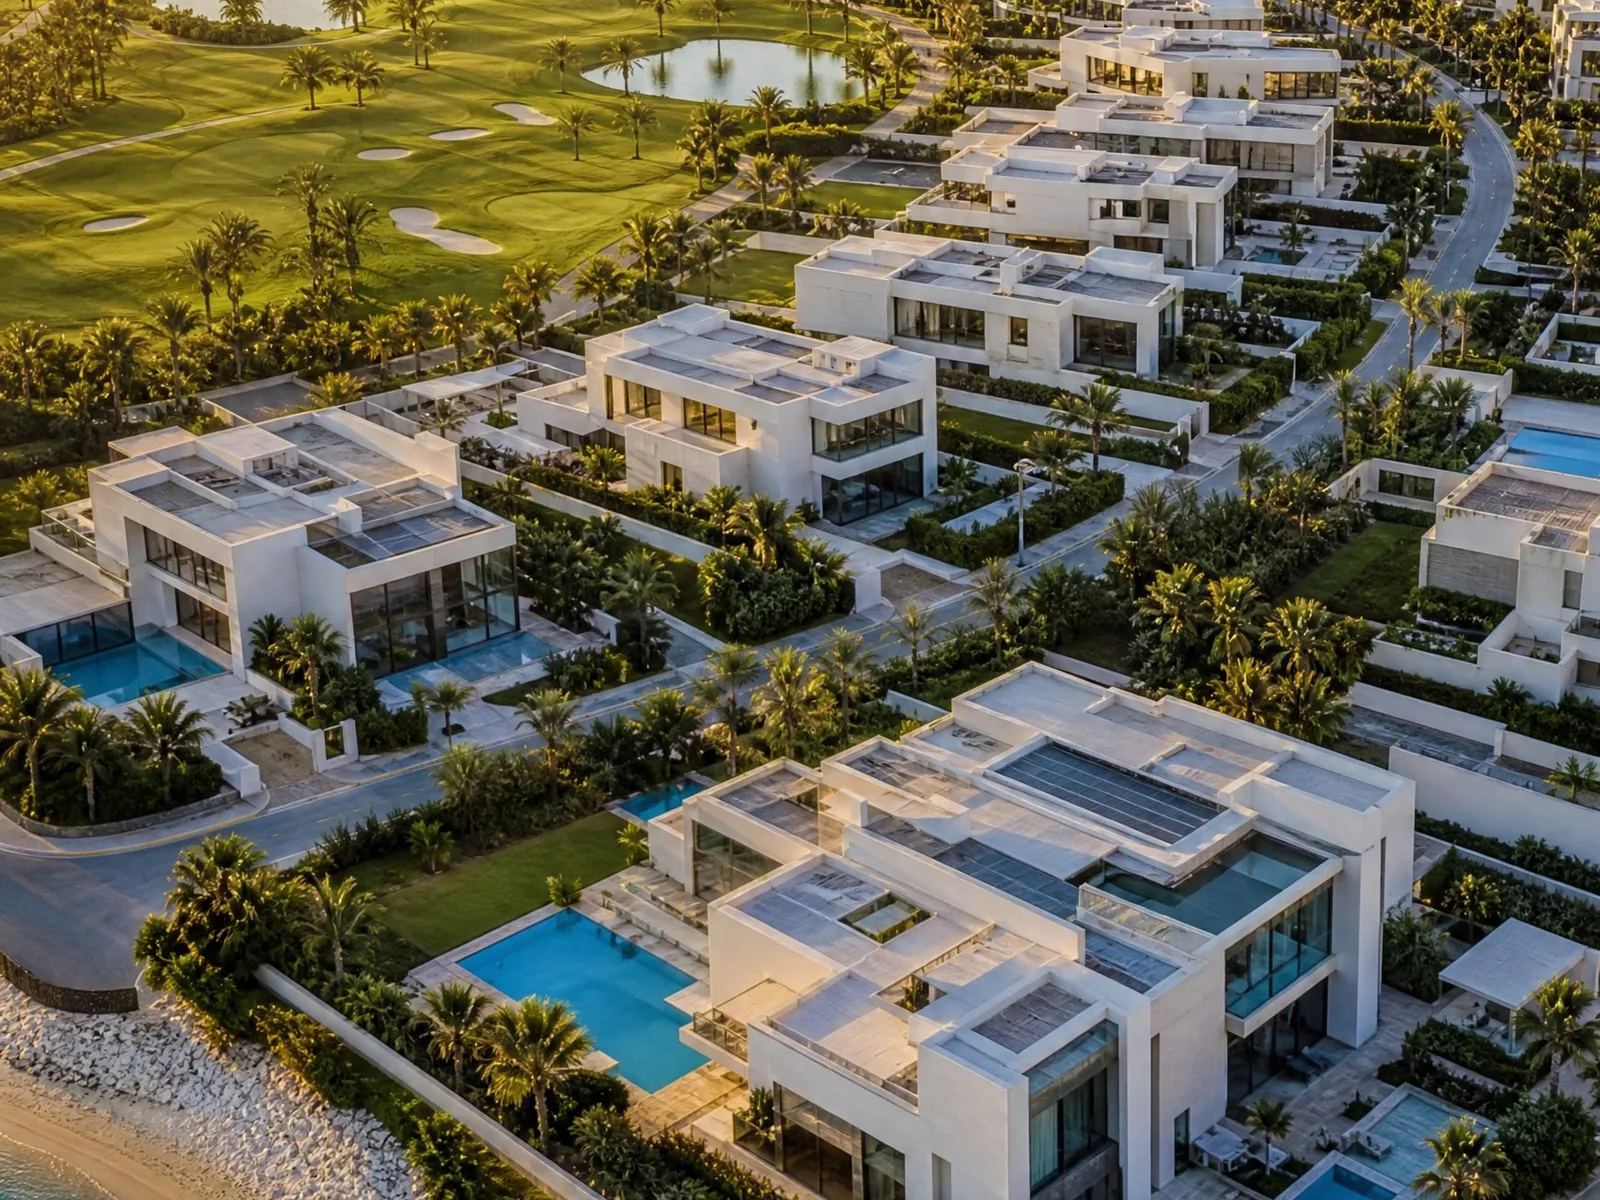
أما الفلل والتاون هاوس فسارت في الاتجاه المعاكس: نحو 2,350 صفقة، بزيادة 89.4% عن العام الماضي. ونمت صفقات الفلل والتاون هاوس على الخارطة 153.4% إلى نحو 1,950 صفقة، مدفوعة بإطلاق مشاريع أكثر. وارتفعت قيمة مبيعات الفلل والتاون هاوس على الخارطة 289% على أساس سنوي، في حين انخفضت قيمة مبيعات الشقق على الخارطة 29%.
باتت أحجام المبيعات تتبع إطلاق المشاريع: حين يطرح المطورون فللًا تقفز مبيعات الفلل، وحين تُطرح أبراج شقق أقل تتراجع مبيعات الشقق.
ولهذا أهمية عملية للمشتري. باتت أحجام المبيعات تتبع إطلاق المشاريع: حين يطرح المطورون فللًا تقفز مبيعات الفلل، وحين تُطرح أبراج شقق أقل تتراجع مبيعات الشقق. وستعتمد الأرباع المقبلة على ما يطرحه المطورون في السوق بقدر ما تعتمد على الطلب.
أين يتجه المشترون
يتركز الطلب في عدد قليل من المناطق. فقد استحوذت جزيرة الريم (Al Reem Island) وجزيرة ياس (Yas Island) معًا على 60.6% من مبيعات الشقق، والمناطق الخمس الأولى على 83.4%.
| جزيرة الريم | 1,200 |
|---|---|
| جزيرة ياس | 920 |
| جزيرة السعديات | 420 |
| الشامخة | 197 |
| الراحة | 181 |
Cavendish Maxwell، Quanta
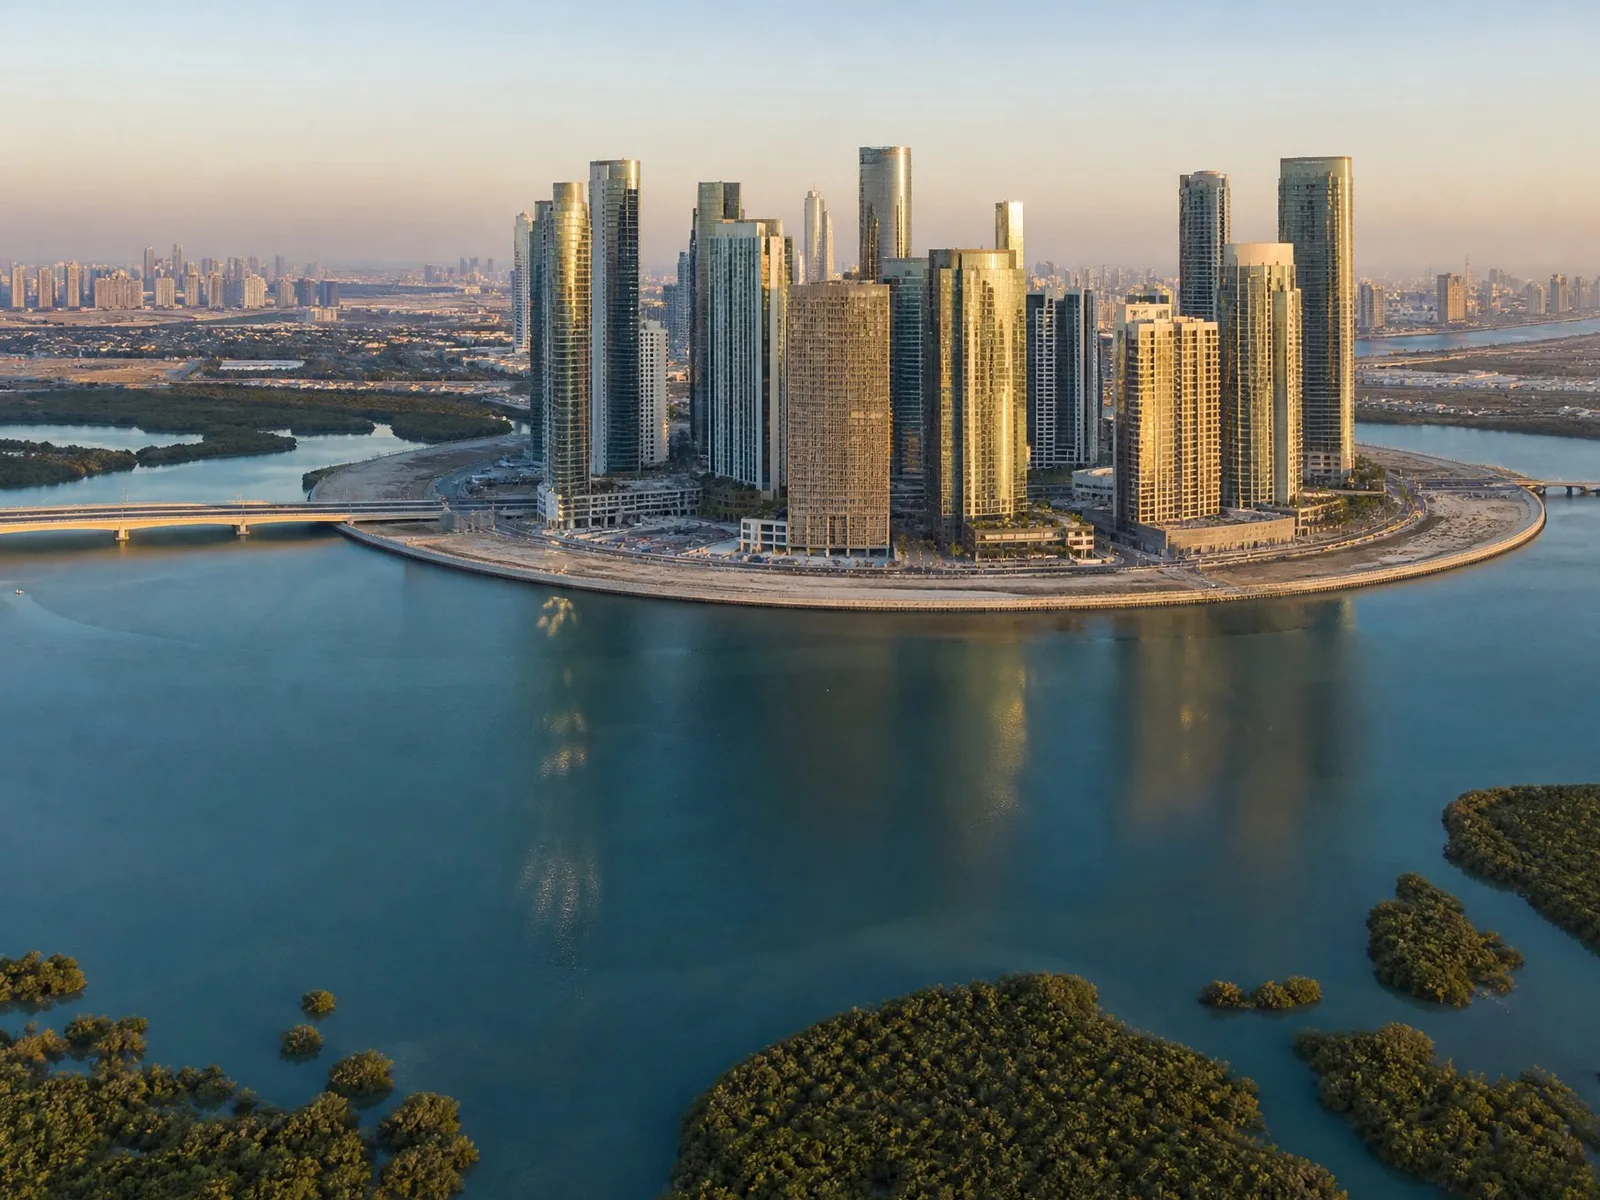
وفي الفلل يبدو التركز أقوى. فقد سجّلت الحديريات (Al Hudayriyat) نحو 1,070 صفقة، أي 45.5% من جميع مبيعات الفلل والتاون هاوس في المدينة، واستحوذ مشروع Hudayriyat Golf Estates وحده على 36.5%. وتليها بفارق كبير الباهية بـ 191 صفقة، وغدير الطير بـ 153، وجزيرة رمحان بـ 143، والشامخة بـ 136.
الأسعار: ما زالت ترتفع ولكن بوتيرة أبطأ
لم يدفع تراجع عدد الصفقات الأسعار إلى الانخفاض. فقد ارتفع متوسط أسعار الشقق في أبوظبي 11% على أساس سنوي وأسعار الفلل 8.9%، وسجّلت جميع المناطق الرئيسية نموًا. غير أن النمو أبطأ مما كان عليه في 2025، إذ يزن المشترون الوضع الإقليمي بعناية أكبر.
| متوسط أبوظبي | 11% |
|---|---|
| شاطئ الراحة | 11.1% |
| الريف | 10.5% |
| جزيرة الريم | 10.1% |
| جزيرة ياس | 8.4% |
Cavendish Maxwell
وتفاوتت أسعار الفلل أكثر بين المناطق: تصدّرت جزيرة ياس بنسبة 10.9%، وارتفعت الأسعار في جزيرة السعديات (Saadiyat Island) 6.3%، وفي حدائق الراحة (Al Raha Gardens) 5.7%، وفي الريف (Al Reef) 3.2%.
الإيجارات في ظل التجميد
- 3.5%إيجارات الشقق، التغير على أساس سنويالربع الثالث 2026 · Cavendish Maxwell
- 1.8%إيجارات الفلل، التغير على أساس سنويالربع الثالث 2026 · Cavendish Maxwell
أصبح نمو الإيجارات متواضعًا. فقد سجّلت جزيرة ياس أقوى نمو في إيجارات الشقق بنسبة 7.9%، تلتها جزيرة الريم بنسبة 5.5%، وتصدّرت حدائق الراحة مجتمعات الفلل بنسبة 5.1%. ويحدّ تجميد الإيجارات في أبوظبي من قدرة الملاك على رفعها، ويرى المصدر بوادر مبكرة على أنه بدأ يؤتي أثره.
ومع تركز المعروض الجديد في مناطق قليلة، سيحصل المستأجرون فيها على خيارات أكثر، ويضيق هامش الملاك لرفع الإيجارات. ومع الوقت قد يوسّع التجميد أيضًا الفجوة بين المباني الجديدة والمخزون الأقدم، حيث ستحدد الجودة والمرافق من يجد مستأجرين.
المعروض: 38,800 وحدة سكنية في الطريق
اكتمل بناء نحو 9,900 وحدة سكنية في مدينة أبوظبي في 2026 حتى نهاية سبتمبر، ومن المقرر تسليم 5,500 وحدة أخرى بحلول نهاية العام. وبالنظر إلى معدلات التسليم السابقة، يُرجّح ألا يكون جاهزًا في موعده منها سوى 1,700 إلى 3,300 وحدة.
| السنة | الوحدات الجديدة | إجمالي المخزون في نهاية العام |
|---|---|---|
| 2025 | — | 317,900 |
| 2026، تقديري | 9,900 مكتملة + 5,500 مقررة | 333,400 |
| 2027، توقع | 14,600 | 347,900 |
| 2028، توقع | 24,200 | 372,100 |
ومن المقرر تسليم نحو 14,600 وحدة في 2027 و24,200 وحدة في 2028. وإذا سُلّمت المشاريع المخطط لها بالكامل، فسيصل المخزون السكني في المدينة إلى نحو 372,000 وحدة بحلول نهاية 2028. لكن عمليًا يُرجّح أن يتأخر جزء منها: فارتفاع تكاليف البناء وصعوبات توريد المواد قد يؤجلان بعض مشاريع 2027–28.
الاقتصاد وراء الأرقام
كان النصف الأول من 2026 صعبًا على اقتصاد الإمارات: نما الناتج المحلي الإجمالي الحقيقي 0.4% على أساس سنوي، وكانت الضيافة والنقل والتصنيع والتجارة الأكثر تضررًا من الاضطرابات الإقليمية. وبدا الربع الثالث أفضل، إذ ارتفع مؤشر مديري المشتريات (PMI) في الإمارات من 50.8 في يونيو إلى 55.3 في أغسطس وسبتمبر، مع نمو الإنتاج والطلبات الجديدة.
ويُتوقع أن يكون أداء أبوظبي أفضل من الاقتصاد ككل. إذ تتوقع Fitch Ratings أن ينمو الناتج المحلي الإجمالي للإمارة 3.7% في 2026 و15.1% في 2027، بفضل ارتفاع إنتاج النفط والإنفاق الرأسمالي، بينما يتوقع صندوق النقد الدولي (IMF) أن ينكمش اقتصاد الإمارات ككل 3.9% في 2026 ثم يتعافى بنسبة 7.7% في 2027. وتباطأ تأسيس الشركات: 9,600 رخصة جديدة في الربع الثالث مقابل 10,600 قبل عام.
ماذا يعني ذلك للمشترين والمستثمرين
- ستتبع المبيعات إطلاق المشاريع وثقة المشترين: راقب المشاريع التي تُطرح، لا الحجم الإجمالي وحده.
- تواصل الأسعار الارتفاع ولكن بوتيرة أبطأ: الشراء رهان على الموقع والجودة، لا على سوق ترفع كل شيء.
- نمو الإيجارات محدود بالتجميد وبالمعروض الجديد، خاصة حيث تتركز عمليات التسليم؛ تحقّق من عائد مبنى بعينه، لا من متوسط المدينة.
- سينافس المخزون الأقدم المباني الجديدة على المستأجرين: المساكن ذات المواقع الجيدة والمرافق الجيدة هي الأكثر صمودًا.
نزّل التقرير الكامل: 14 صفحة برسوم بيانية للمبيعات والأسعار والإيجارات والمعروض حسب المنطقة. وإذا أردت مراجعة الأرقام لعملية شراء أو بيع محددة في أبوظبي، فسيساعدك وسطاؤنا.
المصدر: Cavendish Maxwell، «Abu Dhabi Residential Market Performance Q3 2026»؛ بيانات الصفقات من Quanta، والمعروض من مركز أبوظبي العقاري (Abu Dhabi Real Estate Centre) وMEED Projects؛ والبيانات الاقتصادية الكلية من صندوق النقد الدولي (IMF) وFitch Ratings وS&P Global. مبيعات الوحدات السكنية في مدينة أبوظبي، باستثناء المجمعات السكنية والدوبلكس والبنتهاوس. لأغراض إعلامية فقط، وليست نصيحة استثمارية أو قانونية أو مالية.
المصادر
- Cavendish Maxwell، Quanta
- Cavendish Maxwell، Quanta. آلاف الصفقات؛ القيمة بمليارات الدراهم
- Cavendish Maxwell
بقلم
فريق تحرير Insideمراجعات السوق والأخبار من فريق Inside Realty · 15 مقالًا